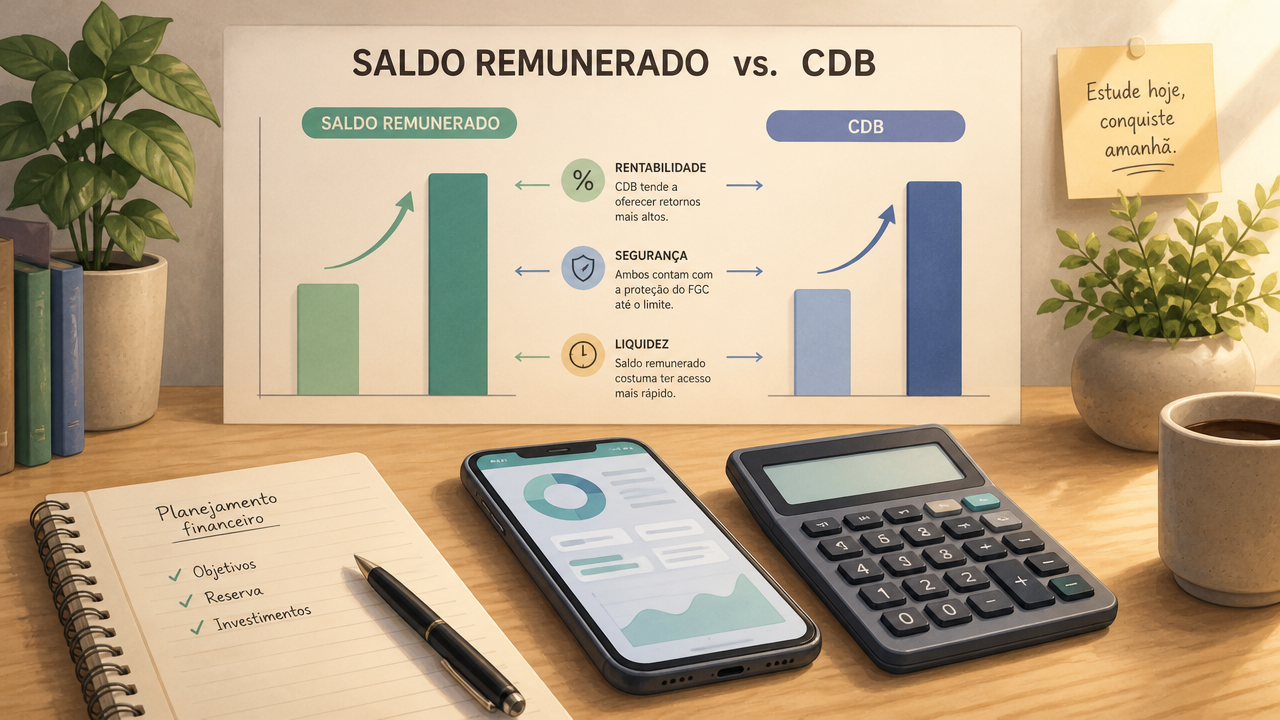
Guardar dinheiro num CDB que paga 100% do CDI parece uma decisão simples. Mas o aplicativo de uma conta digital pode anunciar rendimento automático superior a esse percentual, aparentemente sem necessidade de investir. Na comparação CDB de 100% do CDI x conta que rende automaticamente, a pergunta decisiva não é apenas qual mostra a taxa maior: é quando o dinheiro começa a render, se existe limite de saldo, como funciona o resgate e qual produto está por trás da remuneração.
Em outubro de 2026, bancos e fintechs oferecem condições diferentes conforme a modalidade, o perfil e eventuais campanhas. Algumas contas remuneram dinheiro parado por meio de instrumentos específicos; outras exigem movimentação mínima ou transferência para uma área de investimento. Uma oferta promocional pode pagar acima de 100% do CDI para um valor limitado, sem se aplicar ao restante do saldo. Por isso, a comparação precisa considerar o valor que será guardado e a frequência com que ele será utilizado.
O que significa um CDB pagando 100% do CDI?
O Certificado de Depósito Bancário é um título emitido por instituição financeira para captar recursos. Num CDB pós-fixado a 100% do CDI, a remuneração bruta acompanha integralmente a variação desse indicador durante o período investido, respeitadas as condições contratadas. Isso não equivale à taxa Selic exata, embora as duas caminhem próximas em muitas situações. Também não significa que o investimento renderá sempre a mesma quantia mensal, pois a referência muda ao longo do tempo.
Antes de aplicar, identifique o emissor, valor mínimo, vencimento, carência e possibilidade de resgate. Um CDB de 100% do CDI com liquidez diária não tem o mesmo uso de outro que só permite recuperar o dinheiro no vencimento. O guia do ClickGrátis sobre CDB a 100% do CDI e Tesouro Selic aprofunda essa diferença para reservas de emergência.
Uma conta remunerada pode usar mecanismos diferentes
Quando o aplicativo diz que o saldo rende automaticamente, verifique as regras e o enquadramento jurídico do dinheiro. Alguns serviços remuneram depósitos ou aplicações vinculadas; outros funcionam por meio de conta de pagamento e instrumentos associados. O nome comercial “saldo que rende” não prova, por si só, que existe um CDB em nome do cliente. Essa distinção afeta tributação, proteção e processamento dos resgates.
Contas também podem impor regras de rendimento apenas após determinado período de permanência ou exigir movimentação mensal. Uma promoção acima de 100% do CDI pode valer até um teto de saldo ou por prazo limitado. Aplicar R$ 20 mil presumindo que todo o dinheiro receberá uma taxa divulgada para os primeiros R$ 5 mil é um erro de cálculo bastante comum.
Compare o que cai na conta, não só o percentual
| Ponto | CDB 100% CDI | Conta remunerada |
|---|---|---|
| Taxa | Contratada para o título | Pode variar por regra comercial |
| Quando rende | Conforme início da aplicação | Conforme condições da conta |
| Resgate | Depende de carência e liquidez | Verificar disponibilidade do saldo |
| Impostos | IR e possível IOF nos rendimentos | Depende do instrumento |
| Proteção | FGC quando elegível | Depende da natureza dos recursos |
É indispensável comparar propostas de mesmo valor e período. A conta que oferece taxa superior por poucos dias pode ficar atrás de um CDB contratado para vários meses, dependendo da mudança posterior da regra. O contrário também é possível, sobretudo quando o saldo remunerado é usado como dinheiro de movimentação cotidiana e evita resgates demorados.
Imposto de Renda pode mudar o resultado
CDBs normalmente estão sujeitos à tabela regressiva de IR sobre o rendimento: 22,5% até 180 dias, 20% entre 181 e 360 dias, 17,5% entre 361 e 720 dias e 15% acima de 720 dias. Resgate nos primeiros 30 dias também pode sofrer IOF regressivo sobre os ganhos. Isso não significa que 22,5% do valor investido seja perdido; o imposto é calculado sobre a parcela tributável do rendimento.
Na conta remunerada, a regra fiscal depende de como a remuneração é estruturada. Consulte o regulamento e o extrato em vez de presumir isenção apenas porque a palavra “investimento” não aparece na tela inicial. O ClickGrátis discute essa questão no artigo CDB de liquidez diária x saldo remunerado em fintech.
O FGC protege os dois da mesma maneira?
Não necessariamente. CDBs elegíveis contam com proteção do Fundo Garantidor de Créditos nos limites aplicáveis, geralmente até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado, além do teto global previsto em suas regras. Já saldos mantidos em contas de pagamento podem estar submetidos a mecanismos legais de segregação patrimonial que não se confundem com a garantia do FGC. O consumidor precisa identificar a modalidade exata.
A garantia também não significa que o dinheiro ficará imediatamente disponível se um emissor enfrentar problemas. Existem procedimentos de apuração e pagamento. Para recursos de emergência, liquidez operacional e diversificação entre instituições podem importar tanto quanto a taxa anunciada.
Qual rende mais com R$ 2 mil ou R$ 20 mil?
O percentual divulgado só responde parte da questão. Imagine que a conta ofereça 110% do CDI até R$ 5 mil e taxa menor acima desse teto. Com R$ 2 mil, toda a quantia poderia estar dentro do limite, se as condições forem cumpridas. Com R$ 20 mil, apenas uma fração participaria da remuneração promocional. Um CDB que pague 100% do CDI sobre todo o investimento pode então produzir resultado diferente do sugerido pelo anúncio.
Também importa a duração. Para pagar contas em poucos dias, o ganho será pequeno em termos absolutos e o acesso ao dinheiro pesa mais. Para guardar recursos por um ano, vale comparar rendimento líquido projetado, estabilidade das condições e eventuais custos. Simulações são estimativas, não promessa de retorno, porque o CDI futuro é desconhecido.
Como decidir sem trocar de aplicativo toda semana
Separe dinheiro de pagamentos cotidianos da reserva que não deve ser usada sem necessidade. Para o primeiro, uma conta com acesso imediato pode oferecer conveniência. Para a reserva, considere segurança, liquidez e facilidade de resgate; para uma meta com vencimento certo, compare também CDBs de prazo fechado. O texto sobre CDB com liquidez diária x Tesouro Selic ajuda a organizar essa escolha.
A melhor opção não é necessariamente a que promete o maior número na tela. Peça as condições de remuneração, verifique o produto que sustenta o saldo, confira impostos e considere quanto tempo o dinheiro poderá ficar aplicado. Com essas informações, é possível decidir sem depender de promoções que mudam a cada mês.
Comentários (0) Postar um Comentário