CDB de liquidez diária x saldo remunerado é uma comparação comum para quem quer deixar dinheiro acessível sem abrir mão de algum rendimento. As duas opções podem parecer parecidas no aplicativo, mas não são necessariamente o mesmo produto. Um CDB é um título emitido por instituição financeira. Já o “saldo remunerado” de uma fintech pode estar ligado a CDB, RDB, fundo, conta de pagamento ou outra estrutura.
Por isso, a primeira comparação não deve ser apenas “qual rende mais?”. Antes, é preciso entender onde o dinheiro fica, quando pode ser resgatado, como ocorre a tributação e que tipo de proteção existe. Para uma reserva de emergência, acesso rápido e previsibilidade pesam tanto quanto a taxa anunciada.
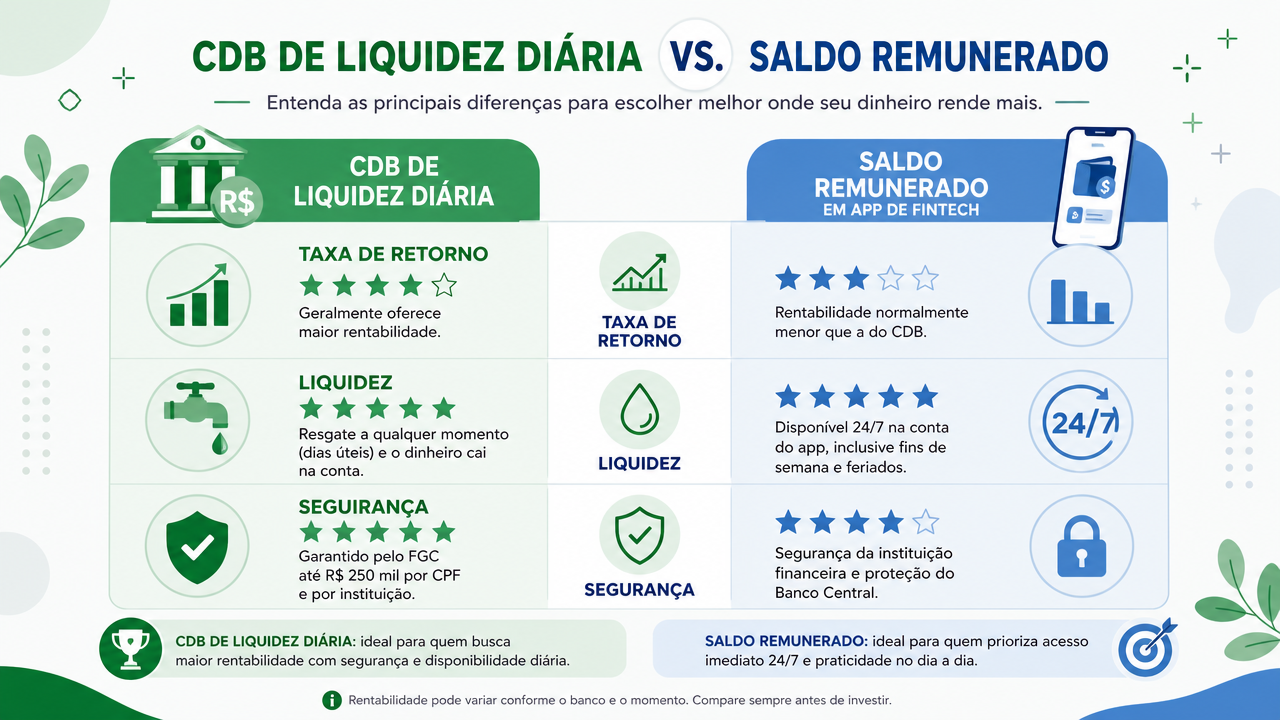
CDB de liquidez diária x saldo remunerado: diferenças básicas
| Ponto | CDB de liquidez diária | Saldo remunerado em fintech |
|---|---|---|
| Produto | Título bancário | Pode variar conforme a fintech |
| Rendimento | Frequentemente ligado ao CDI | Pode seguir CDI ou outra regra |
| Liquidez | Depende das condições do CDB | Depende das regras do app |
| Imposto de Renda | Tabela regressiva da renda fixa | Depende do produto usado por trás |
| FGC | CDB elegível tem cobertura dentro dos limites | Não é automático; depende da estrutura |
1. Descubra qual produto existe por trás do aplicativo
“Saldo rendendo” é uma descrição comercial, não uma categoria única de investimento. Duas fintechs podem usar a mesma expressão e aplicar o dinheiro de formas diferentes. Por isso, procure no regulamento ou na tela de detalhes se o saldo está em CDB, RDB, fundo ou outra modalidade.
Essa informação muda vários pontos. Um CDB ou RDB elegível pode contar com cobertura do Fundo Garantidor de Créditos dentro dos limites vigentes. Um fundo de investimento, por exemplo, não tem essa mesma garantia.
2. Liquidez diária não significa sempre resgate instantâneo
O termo “liquidez diária” indica que o investimento permite resgate nos dias previstos pelo produto, mas o horário de crédito pode variar. Alguns CDBs liberam o valor no mesmo dia útil; outros seguem janelas específicas. Fins de semana e feriados também podem alterar a disponibilidade.
No saldo remunerado de uma fintech, verifique se todo o saldo rende desde o primeiro dia, se existe prazo mínimo e como funciona a movimentação fora do horário bancário.
3. Compare o rendimento líquido, não apenas o percentual do CDI
Um anúncio de “100% do CDI” não conta toda a história. O que interessa é quanto sobra depois dos impostos e durante o período em que o dinheiro realmente ficou aplicado.
Em 2026, aplicações de renda fixa em geral seguem a tabela regressiva de Imposto de Renda sobre os rendimentos: 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias, conforme a Receita Federal.
Também pode haver IOF sobre os rendimentos quando o resgate ocorre antes de 30 dias. A cobrança diminui progressivamente até zerar no 30º dia.
4. Entenda a proteção do FGC
CDBs estão entre os produtos cobertos pelo Fundo Garantidor de Créditos quando emitidos por instituição participante. O limite ordinário é de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado financeiro, respeitando também o teto global de R$ 1 milhão a cada quatro anos.
Para valores altos, identifique a instituição emissora e considere outros produtos cobertos que você já tenha no mesmo conglomerado. No saldo remunerado, a existência de FGC depende da estrutura por trás do produto.
5. Para reserva de emergência, acesso pesa muito
Reserva de emergência precisa estar disponível quando surge um gasto inesperado. Por isso, uma opção com taxa um pouco maior pode ser menos adequada se o resgate exigir esperar o próximo dia útil.
Antes de escolher, simule uma emergência fora do horário comercial: consigo movimentar à noite? E no sábado? O valor cai na conta imediatamente ou depende de resgate? Essas respostas ajudam mais do que olhar apenas uma diferença pequena de rendimento.
6. Automatização pode ser vantagem — ou esconder detalhes
Algumas fintechs remuneram automaticamente o saldo parado. Isso é conveniente para quem não quer fazer uma aplicação manual. Por outro lado, a facilidade pode fazer o usuário ignorar as regras.
Confira quando o rendimento começa, qual base é usada, se há limite de valor, quais movimentações interrompem a remuneração e se o dinheiro é aplicado automaticamente em algum título.
Checklist antes de deixar a reserva
- Identifique o produto exato por trás do rendimento.
- Confira percentual do CDI ou outra referência.
- Veja quando o rendimento começa a contar.
- Confirme horários e prazos de resgate.
- Entenda a tributação de IR e IOF.
- Verifique se existe cobertura do FGC e quem é o emissor.
- Teste como o dinheiro pode ser usado em fins de semana e feriados.
Para comparar outra alternativa de alta liquidez, o ClickGrátis também analisou CDB com liquidez diária x Tesouro Selic pensando no dinheiro que pode precisar ser usado a qualquer momento.
Qual opção é melhor para deixar a reserva?
Não existe resposta única. Um CDB de liquidez diária pode ser interessante quando taxa, emissor e prazo de resgate estão claros. Um saldo remunerado pode ser mais prático quando o dinheiro permanece disponível e a estrutura por trás do rendimento é transparente.
O ponto central é não escolher apenas pela tela inicial do aplicativo. Para a reserva, compare rendimento líquido, disponibilidade real, tributação e proteção. Se duas opções rendem quase o mesmo, a facilidade de acessar o dinheiro quando você precisa pode ser o critério decisivo.
Comentários (0) Postar um Comentário