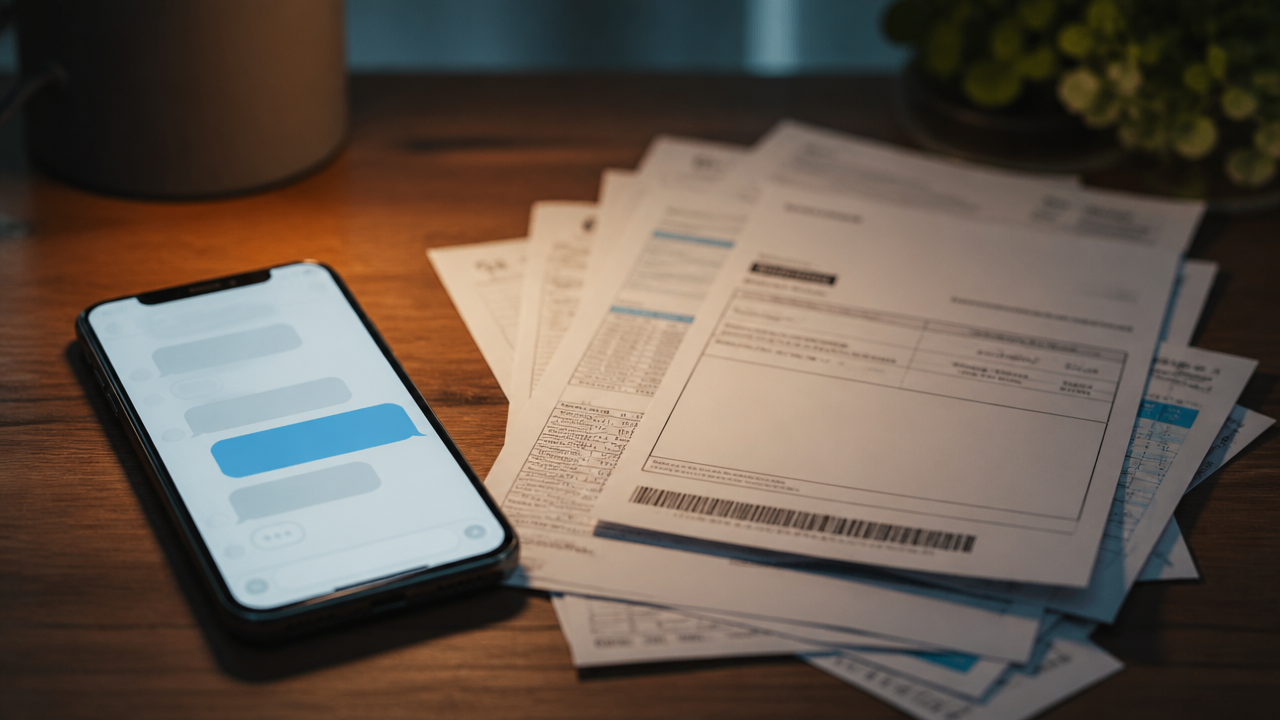
A mensagem chega no WhatsApp com a aparência de uma cobrança normal: nome da empresa, valor, data de vencimento e arquivo em PDF. O texto informa que houve uma atualização e que o boleto anterior deve ser ignorado. É assim que pode começar o golpe do boleto falso no WhatsApp, fraude em que criminosos tentam direcionar o pagamento a outra pessoa ou empresa. O documento pode parecer profissional, mas aparência e logotipo não confirmam autenticidade.
O Banco Central orienta que os dados do beneficiário precisam ser conferidos no próprio aplicativo bancário antes da autorização. Isso é especialmente importante quando a cobrança chega por um número desconhecido, pede pagamento urgente ou altera dados de um compromisso recorrente. O cuidado não significa deixar de pagar contas legítimas: significa confirmar, por um canal independente, quem realmente receberá o dinheiro.
Como o falso boleto chega ao celular?
Um golpista pode se passar por atendente de loja, condomínio, escola, operadora ou financeira. Às vezes a mensagem usa dados reais sobre vencimento e valor, obtidos em vazamentos ou interações anteriores. Em outras situações, o criminoso copia a aparência de uma cobrança recebida e muda linha digitável, código de barras ou QR Code. A fraude depende de o pagador confiar no arquivo sem conferir o destinatário.
Também existem mensagens enviadas de contas legítimas de conhecidos que foram invadidas. Se um contato antigo encaminhar novo boleto para um pagamento que não costuma intermediar, confirme por ligação ao número já salvo ou outro canal independente. O guia sobre como recuperar uma conta do WhatsApp roubada mostra como invasões e dispositivos conectados indevidamente podem afetar conversas.
O nome do beneficiário é a informação decisiva
Ao digitar uma linha de boleto ou escanear o código, o aplicativo bancário normalmente apresenta dados do documento registrado e do beneficiário. Antes de confirmar, observe nome ou razão social, CPF ou CNPJ quando exibidos, valor e demais informações disponíveis. A entidade que receberá precisa corresponder à cobrança legítima. Se a conta for de uma pessoa desconhecida, não conclua o pagamento.
O Banco Central destaca que boletos bancários registrados possibilitam identificar o destinatário. Se aparecer nome diferente do esperado, entre em contato diretamente com a empresa por telefone ou aplicativo obtido por meios oficiais. Não use apenas o número impresso no próprio PDF suspeito, porque ele pode pertencer ao fraudador.
Código de barras e QR Code Pix não são a mesma operação
Alguns documentos exibem um boleto tradicional e, adicionalmente, QR Code Pix. O destinatário e o tempo de processamento podem ser distintos. Quando a pessoa paga por Pix, a transferência costuma ser instantânea, diferentemente de procedimentos de compensação de boletos. Isso pode afetar a rapidez com que o valor chega ao criminoso e o caminho para contestação.
Confira qual modalidade está selecionada na tela antes de autenticar. Um documento com aparência de boleto não significa que o QR Code representa exatamente a mesma cobrança bancária. Se alguém disser que o pagamento “só funciona pelo QR Code novo” sem explicação verificável, interrompa e confirme pelos canais da instituição credora.
Os sinais de alerta mais comuns
| Situação | O que fazer |
|---|---|
| Troca repentina de beneficiário | Confirmar com a empresa |
| Mensagem de número desconhecido | Não confiar apenas no contato |
| Urgência ou ameaça de corte imediato | Verificar cobrança nos canais oficiais |
| Pedido de código de autenticação | Não fornecer |
| QR Code divergente do boleto | Não pagar antes de esclarecer |
| Desconto inesperado por Pix | Conferir promoção e destinatário |
Nenhum sinal isolado confirma fraude em todos os casos. Empresas podem alterar dados de cobrança legitimamente, mas precisam oferecer meio confiável para verificação. O ponto central é não permitir que uma mensagem recebida se torne a única fonte de informação sobre um pagamento importante.
Como conferir uma conta que vence hoje?
Abra o aplicativo oficial ou área de cliente da prestadora do serviço usando endereço que já conhece. Verifique a cobrança disponível, valor e data. Se a empresa permite segunda via no próprio aplicativo, compare a informação com o PDF recebido. Caso exista divergência, peça esclarecimento pelo atendimento oficial antes de realizar qualquer transferência.
Para contas recorrentes, manter um registro também ajuda a perceber mudanças suspeitas. O artigo do ClickGrátis sobre organizar boletos e contas do mês ensina a organizar vencimentos e comprovantes. Uma cobrança fora da sequência normal ou para destinatário novo se destaca mais facilmente quando o consumidor sabe o que costuma pagar.
E se o golpista fingir ser funcionário do banco?
Outra abordagem afirma que o pagamento está “em análise” e exige confirmação por senha, código SMS ou instalação de aplicativo. Bancos não devem precisar da sua senha pessoal para cancelar um boleto enviado em mensagem. Interrompa a conversa e procure o banco pelo aplicativo ou telefone oficial. A orientação para proteger códigos de verificação de SMS e WhatsApp é especialmente importante, pois códigos podem permitir acesso indevido a contas.
Criminosos podem utilizar fotos de perfis de instituições, nomes de gerentes e textos formais. Esses elementos podem ser copiados. A confiança deve depender de autenticação dentro dos canais legítimos e da conferência do beneficiário, não de uma imagem de logotipo ou mensagem com linguagem convincente.
O que fazer se você já pagou?
Entre imediatamente em contato com seu banco pelo canal oficial e informe que suspeita de boleto fraudulento, fornecendo comprovante, linha digitável, valor, data e dados disponíveis do destinatário. Avise a instituição que teria emitido o documento e peça orientações para evitar que a dívida legítima seja considerada quitada indevidamente. O Banco Central recomenda também registrar boletim de ocorrência.
Guarde PDF, mensagens, número utilizado, comprovantes e capturas de tela. Esses elementos podem ajudar na apuração. A possibilidade de recuperação depende da modalidade do pagamento, da velocidade do aviso e das circunstâncias, sem garantia automática de devolução. Se o pagamento foi feito por Pix, pergunte ao banco sobre procedimentos específicos para fraude, que não são idênticos aos de um boleto tradicional.
Como reduzir o risco nas próximas cobranças?
Evite utilizar links de pagamento enviados por contatos inesperados quando a empresa oferece aplicativo ou área de cliente própria. Confira dados do beneficiário toda vez, mesmo que valores pareçam familiares. Ative alertas bancários e mantenha contas protegidas com autenticação adequada. Em famílias, combine quem é responsável por pagar cada despesa para evitar pagamentos duplicados ou pedidos inesperados.
Se uma cobrança chegar por WhatsApp e houver qualquer alteração de recebedor, trate como dado a verificar, não como instrução a cumprir imediatamente. A fraude prospera quando a pressa substitui a conferência. Uma checagem de nome, CNPJ e valor antes da senha final pode impedir que um pagamento legítimo seja desviado para um criminoso.
Comentários (0) Postar um Comentário