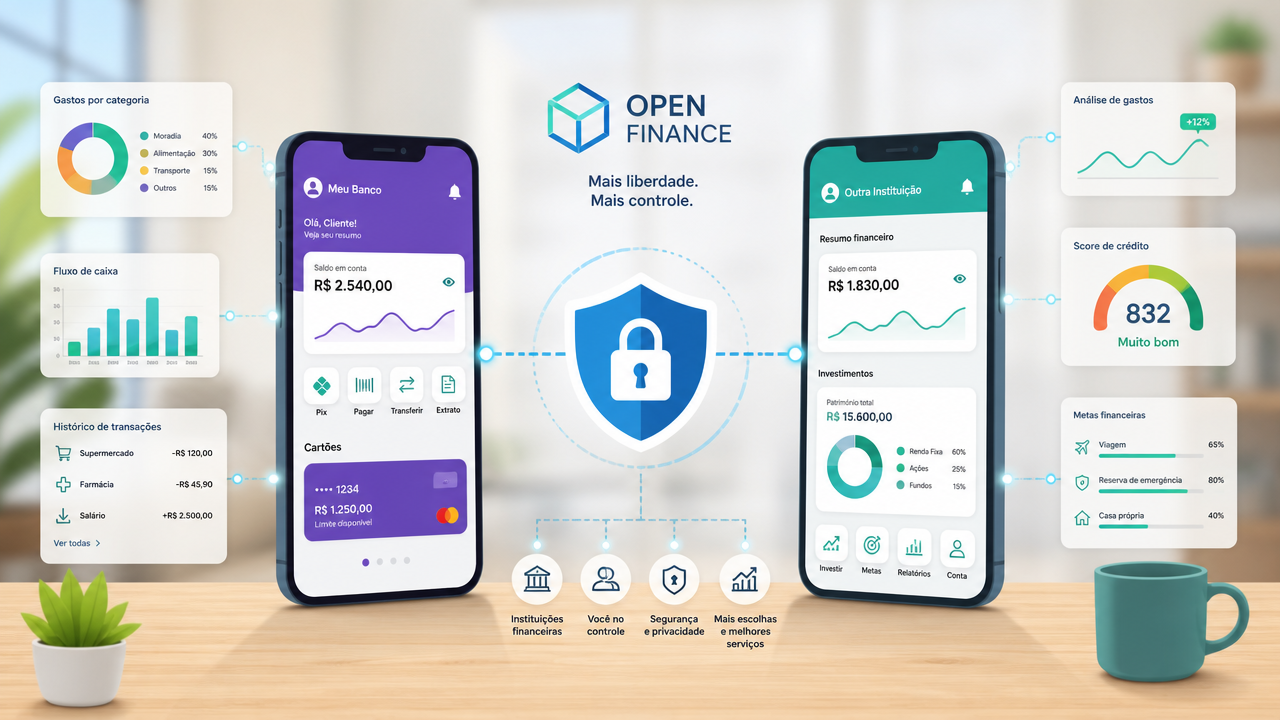
O aplicativo do banco oferece uma opção para trazer dados de outra instituição e promete facilitar a análise do seu perfil. Antes de aceitar, é importante entender como funciona o Open Finance e o compartilhamento de dados. O sistema permite que informações financeiras sejam transmitidas entre instituições participantes mediante autorização do cliente, com finalidades, prazo e escopo apresentados durante a jornada. Não se trata de um banco abrir todas as suas contas sem permissão nem de uma garantia de empréstimo mais barato.
Em outubro de 2026, o Open Finance brasileiro já abrange dados de contas, cartões, crédito, investimentos e outras modalidades, conforme o participante e as funcionalidades disponíveis. O Banco Central estabelece regras de segurança para a troca de dados e o consumidor pode revogar consentimentos. O que costuma gerar dúvida é a vantagem prática: permitir que um banco conheça seu histórico pode ajudar na personalização de propostas, mas aprovação, limite, tarifas e juros continuam sujeitos à avaliação da instituição.
Quando o Open Finance pode ser útil
Imagine alguém que utiliza uma conta digital para receber salário, outra para pagar contas e uma terceira para investimentos. A instituição onde pretende solicitar determinado serviço pode conhecer apenas uma pequena parte da movimentação financeira. Com consentimento, o compartilhamento de informações elegíveis permite uma visão mais ampla de seu relacionamento, dependendo de quais dados foram escolhidos.
Isso pode facilitar organização de saldos em aplicativos, comparação de produtos e avaliação de crédito. Entretanto, duas instituições podem chegar a decisões diferentes diante do mesmo histórico. Não existe obrigação de conceder limite maior só porque o usuário compartilhou movimentações positivas. O ClickGrátis explica exemplos no artigo como utilizar o Open Finance a seu favor.
Quais dados realmente podem ser enviados?
Entre os grupos previstos estão informações cadastrais, transações de contas, produtos de crédito, cartões e investimentos, conforme a regulamentação e a disponibilidade de cada participante. O pedido deve informar quais categorias de dados serão acessadas, a finalidade e o prazo. Uma autorização para compartilhar movimentações de uma conta não deveria ser interpretada como liberação irrestrita para todos os dados de todas as instituições.
As informações não ficam reunidas obrigatoriamente numa central com acesso aberto. No modelo regulado, a instituição transmissora encaminha dados à receptora autorizada mediante interfaces seguras. Essa arquitetura não elimina todos os riscos de fraude fora do sistema: criminosos podem tentar imitar telas de consentimento para roubar senhas.
Como autorizar com segurança pelo aplicativo
O procedimento normalmente começa dentro do aplicativo da instituição que receberá os dados. Procure a opção Open Finance ou Trazer meus dados, selecione de onde as informações virão e leia a finalidade. Depois, ocorre encaminhamento ao ambiente autenticado da instituição de origem para confirmar o consentimento. Ao final, o consumidor retorna à instituição receptora.
Não aceite instruções enviadas por um número desconhecido com pedido para informar senha, token ou código SMS numa conversa. O consentimento deve ocorrer na jornada oficial das instituições. Se a tela solicitar instalar aplicativo estranho ou digitar senha bancária num site que não pertence ao banco, interrompa a operação. A tecnologia de compartilhamento não depende de intermediário que peça segredos pessoais.
Compartilhar dados melhora o score automaticamente?
Não. O score de crédito e as políticas internas de cada instituição dependem de diversos fatores. Dados compartilhados podem enriquecer avaliações e permitir ofertas mais adequadas, mas não obrigam o banco a aprovar um produto. Quem enfrenta restrições ou renda instável não deve autorizar compartilhamento acreditando numa promessa de aprovação expressa.
O artigo Open Finance no Inter, C6 e outras contas ajuda a visualizar o procedimento em aplicativos populares. É importante consultar as condições atuais de cada banco, porque nomes de menus e recursos podem mudar com atualizações.
Comparação de situações comuns
| Objetivo | Possível utilidade | O que não garante |
|---|---|---|
| Concentrar informações | Visualizar contas elegíveis | Que todos os bancos ofereçam a função |
| Solicitar cartão | Ampliar informações disponíveis | Aprovação ou limite maior |
| Comparar empréstimo | Personalização de proposta | Menor taxa automaticamente |
| Planejar orçamento | Visão de movimentações | Organização sem participação do usuário |
| Revogar autorização | Interromper novos acessos | Apagar registros legítimos já tratados |
O valor do compartilhamento depende do serviço específico. Algumas pessoas ganham praticidade ao consultar saldos num aplicativo; outras não enxergam benefício significativo. Não existe obrigação de consentir para simplesmente manter uma conta bancária tradicional. O controle sobre as autorizações é parte essencial do funcionamento do sistema.
Como cancelar o consentimento depois
O Banco Central esclarece que o consumidor pode revogar a autorização a qualquer momento no aplicativo ou internet banking de uma das instituições envolvidas, observadas as regras de cada funcionalidade. Procure a área de compartilhamentos ativos, selecione o relacionamento desejado e confirme a revogação. Guarde o comprovante quando possível e confira se o status foi atualizado.
Revogar não significa que registros já obtidos pela receptora desaparecerão automaticamente de todas as obrigações legais de guarda. O tratamento posterior deve observar regras de proteção de dados e a finalidade aplicável. Para serviços de pagamentos agendados ou Pix Automático, há procedimentos e prazos específicos; não confunda cancelamento de compartilhamento de dados com encerramento de uma cobrança recorrente.
É preciso compartilhar sempre que trocar de banco?
Não. O cliente escolhe se deseja utilizar a funcionalidade e com quais instituições. Uma pessoa que pretende apenas abrir conta pode comparar custos e serviços sem entregar histórico de outras contas. Antes de compartilhar, pergunte qual recurso será liberado, por quanto tempo os dados serão utilizados e se há opção de encerrar facilmente o consentimento.
Quem está avaliando instituições diferentes pode consultar vantagens e desvantagens de bancos digitais. Taxas, atendimento, qualidade do aplicativo e transparência financeira continuam relevantes, independentemente de disponibilizarem Open Finance.
O que mudou nas normas em 2026
O Banco Central publicou atualizações de manuais de segurança e experiência do cliente, incluindo ajustes técnicos para jornadas e consentimentos. Algumas obrigações possuem datas específicas de implementação, como itens do manual de segurança previstos para novembro de 2026. Isso não significa que toda conta passe a compartilhar dados automaticamente naquele mês; a autorização do usuário continua sendo necessária.
O Open Finance é uma ferramenta, não uma obrigação nem um atalho garantido para conseguir crédito. Faz sentido quando ajuda a comparar propostas ou simplifica sua rotina. Leia o pedido de consentimento, confirme a instituição recebedora e revise periodicamente autorizações ativas. Dessa maneira, é possível aproveitar conveniência mantendo controle sobre as próprias informações financeiras.
Comentários (0) Postar um Comentário