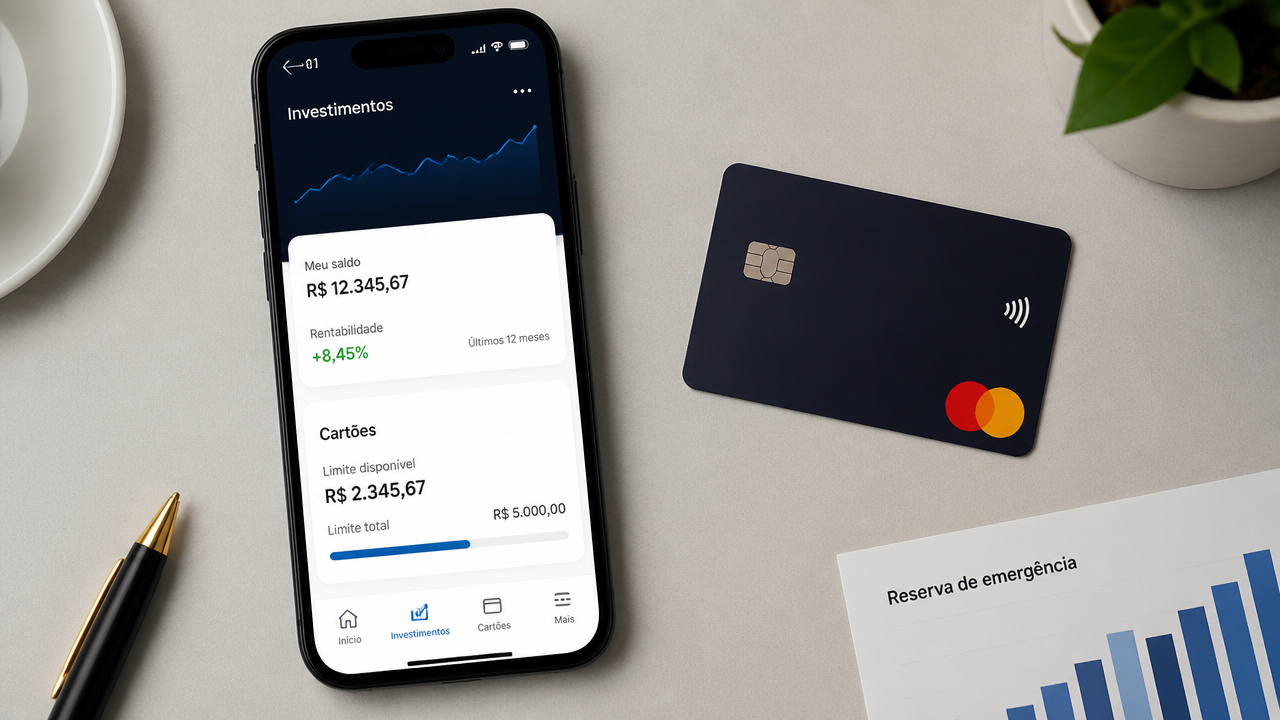
Neon Viracrédito é uma opção do banco digital que permite transformar dinheiro aplicado em CDB em limite para o cartão de crédito. A proposta chama atenção porque o cliente não depende apenas de um limite concedido pela análise tradicional: ao guardar dinheiro na modalidade Viracrédito, o mesmo valor pode ser usado como referência para ampliar o limite disponível no cartão.
Isso não significa que o dinheiro investido paga automaticamente a fatura. O cliente continua responsável por quitar as compras normalmente. A principal diferença é que parte do investimento fica ligada ao limite utilizado: enquanto uma parcela estiver comprometida por compras no cartão, ela não fica disponível para resgate imediato.
Neon Viracrédito: como funciona na prática?
No aplicativo da Neon, o cliente acessa a área de crédito, procura a opção de aumentar o limite e ativa o Viracrédito quando ela está disponível. A página oficial informa que é possível começar com depósito a partir de R$ 30.
Depois da aplicação, o dinheiro fica investido em um CDB Neon e pode ser convertido em limite do cartão. Se alguém aplicar R$ 500 e todo esse valor virar limite, por exemplo, passa a ter uma reserva financeira vinculada à capacidade de compra no cartão.
O dinheiro continua sendo seu?
Sim. O valor continua aplicado em um CDB em nome do cliente. A Neon informa que o dinheiro não utilizado como limite comprometido pode ser resgatado. O problema aparece quando parte daquele limite já foi consumida em compras.
Se R$ 500 estão vinculados e R$ 300 do limite foram usados, essa parcela fica comprometida até que a situação da fatura libere novamente o limite. O cliente não deve contar com todo o investimento como dinheiro de emergência enquanto estiver usando o cartão.
O CDB paga a fatura automaticamente?
Não. Esse é um dos pontos mais importantes. A própria Neon destaca que o dinheiro guardado no Viracrédito não substitui o pagamento mensal da fatura.
Comprar R$ 300 no cartão continua gerando uma fatura de R$ 300. O investimento funciona como garantia para o limite, não como débito automático para quitar cada compra.
Resumo rápido do funcionamento
| Situação | O que acontece |
|---|---|
| Você aplica no Viracrédito | o valor pode virar limite do cartão |
| Não usa o limite | o valor não comprometido pode ser resgatado conforme regras do produto |
| Usa parte do limite | parte correspondente fica comprometida |
| Fecha a fatura | você precisa pagar normalmente |
| Paga a fatura | o limite pode ser recomposto conforme processamento |
Viracrédito é investimento ou garantia?
É as duas coisas dentro da proposta do produto. O dinheiro é aplicado em CDB, mas a opção Viracrédito vincula esse investimento ao limite do cartão. Por isso, não deve ser comparado diretamente com um CDB usado apenas para formar reserva de emergência.
Quem quer liquidez totalmente livre precisa pensar no impacto de usar o limite. Se o dinheiro pode ser necessário amanhã para aluguel, saúde ou outra emergência, comprometê-lo em compras no cartão reduz essa flexibilidade.
Existe proteção do FGC?
Os CDBs Neon são cobertos pelo Fundo Garantidor de Créditos dentro das regras e limites do FGC. A proteção geral é de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado elegível, respeitando também o limite global previsto pelo fundo.
Essa proteção está relacionada ao risco da instituição emissora e não elimina outros cuidados de planejamento financeiro. Ela não significa que compras feitas no cartão deixam de existir ou que a fatura pode ser ignorada.
O Viracrédito serve para quem tem pouco limite?
Pode ser útil para quem quer construir histórico de uso e tem dinheiro para deixar aplicado, principalmente quando o limite tradicional é baixo. A Neon também apresenta o produto como alternativa para pessoas que já tiveram crédito negado ou têm score baixo.
Isso não deve ser entendido como promessa de aumento permanente de limite. A própria instituição pode usar diversos critérios internos para avaliar crédito. Guardar dinheiro e pagar a fatura em dia pode fazer parte do relacionamento, mas não garante uma oferta específica no futuro.
Quando o produto pode fazer sentido?
- quando você já tem uma reserva separada para emergências;
- quando precisa de limite para compras planejadas;
- quando consegue pagar a fatura integralmente;
- quando entende que parte do CDB pode ficar temporariamente comprometida;
- quando prefere construir limite usando dinheiro que já possui.
Quando exige mais cuidado?
O principal risco comportamental é olhar o limite como dinheiro extra. Se você aplica R$ 1.000 e passa a ter R$ 1.000 adicionais no cartão, não ficou R$ 1.000 mais rico. Apenas transformou parte do patrimônio em garantia para crédito.
Também é preciso evitar usar toda a reserva no Viracrédito se esse dinheiro é necessário para despesas imediatas. Quanto maior o limite utilizado, menor tende a ser a parcela do investimento disponível para resgate.
Antes de ativar, faça quatro perguntas
- Esse dinheiro pode ficar aplicado sem fazer falta?
- Eu consigo pagar a fatura mesmo sem tocar no investimento?
- Tenho outra reserva para emergências?
- Preciso realmente de mais limite ou só estou ampliando minha capacidade de gastar?
O Neon Viracrédito pode ser uma ferramenta interessante para organizar limite e investimento no mesmo produto, mas funciona melhor quando o cliente entende essa relação. O CDB continua sendo patrimônio; o limite continua sendo crédito; e a fatura continua sendo uma obrigação mensal separada.
Comentários (0) Postar um Comentário