Antecipação do saque-aniversário FGTS é um empréstimo em que os saques futuros do trabalhador funcionam como garantia. Em setembro de 2026, a modalidade já opera sob regras mais restritivas: há carência após a adesão, limite de valor por saque anual e número máximo de parcelas que podem ser antecipadas.
Por isso, a contratação não deve ser tratada como “retirar o FGTS mais cedo”. O banco entrega um valor agora e recebe, nos anos seguintes, os saques-aniversário vinculados à operação. Parte do saldo do FGTS fica bloqueada como garantia e o trabalhador precisa considerar o efeito de estar na modalidade saque-aniversário em caso de demissão.
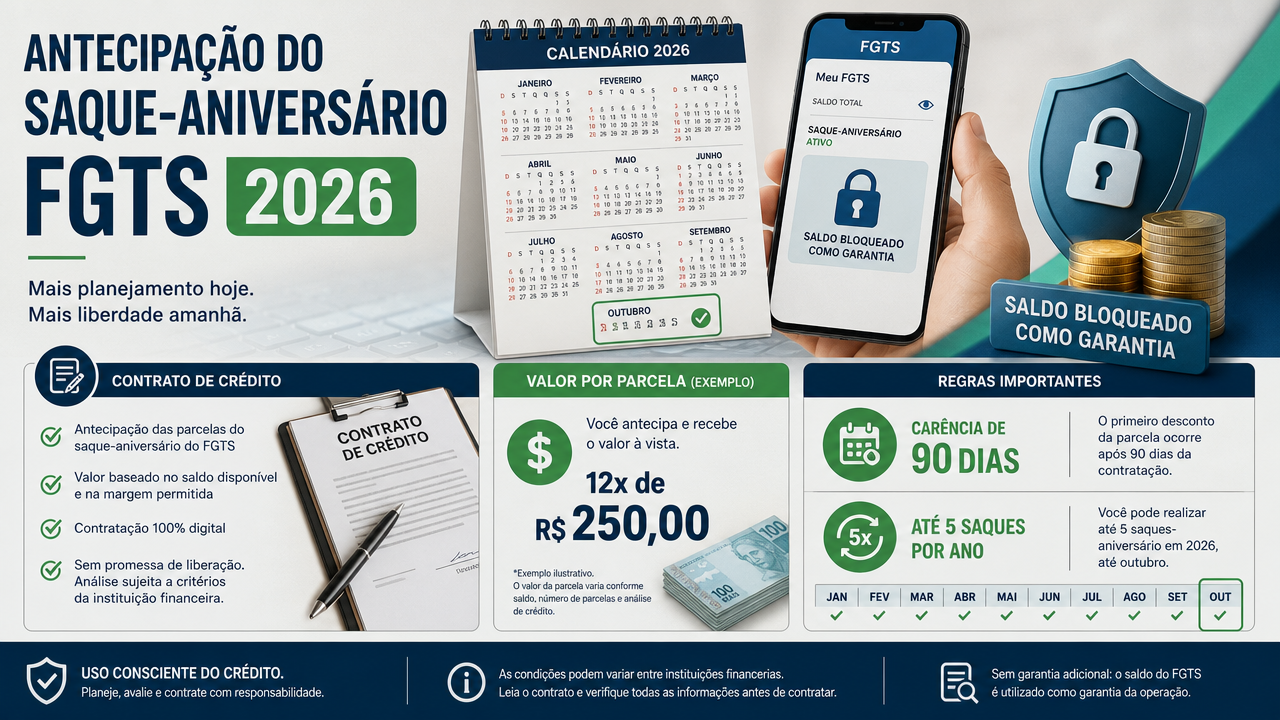
Antecipação do saque-aniversário FGTS: regras válidas em setembro de 2026
| Regra | Como funciona agora |
|---|---|
| Carência após adesão | 90 dias antes de autorizar instituição a consultar e contratar |
| Quantidade até 31/10/2026 | até 5 saques anuais |
| Valor por saque anual antecipado | mínimo de R$ 100 e máximo de R$ 500 |
| Operações | cada saque-aniversário anual pode ficar vinculado a apenas uma operação |
| A partir de 01/11/2026 | limite passa a até 3 saques anuais nas condições da norma |
Essas regras vieram da Resolução CCFGTS 1.130/2025. Como setembro de 2026 ainda está antes da mudança de novembro, o limite de até cinco saques anuais continua sendo a referência deste mês.
Quem acabou de aderir precisa esperar 90 dias
O trabalhador pode simular propostas antes, mas a contratação exige que a adesão ao saque-aniversário tenha respeitado a carência de 90 dias para autorização da instituição financeira.
Também é necessário autorizar a instituição escolhida a consultar os dados do FGTS. Essa autorização segue o fluxo previsto no sistema e pode ter prazo de validade.
O dinheiro não é pago em parcelas mensais
Na antecipação, normalmente não existe boleto mensal ou débito da parcela no salário. O banco recebe os valores vinculados aos saques-aniversário futuros, conforme calendário e regras do FGTS.
Isso diferencia a operação de um empréstimo pessoal tradicional, mas não significa que seja sem custo. Há juros embutidos no cálculo do valor liberado hoje.
Compare CET, não apenas a taxa anunciada
Instituições podem anunciar juros diferentes. Para comparar propostas, procure o Custo Efetivo Total, o CET, e o valor líquido que cairá na sua conta.
Faça a mesma simulação em mais de uma instituição usando o mesmo número de saques antecipados. Uma taxa aparentemente pequena pode gerar diferença relevante quando vários anos são trazidos para o presente.
O saldo do FGTS fica bloqueado como garantia
Ao contratar, parte do saldo das contas vinculadas é bloqueada. A Caixa explica que o valor bloqueado pode não ser igual ao dinheiro recebido: o sistema considera a base necessária para gerar os saques-aniversário dados em garantia.
O trabalhador precisa entender quanto do FGTS ficará comprometido e por quanto tempo.
Demissão é um ponto essencial antes de aderir
Quem está na sistemática saque-aniversário e é demitido sem justa causa, pelas regras atuais, não recebe automaticamente o saldo integral da conta como no saque-rescisão. A multa rescisória, quando devida, segue regras próprias.
Existiram liberações extraordinárias em períodos específicos, mas elas não mudaram a regra geral de forma permanente. Não contrate contando com uma exceção futura.
Voltar ao saque-rescisão não é imediato
O trabalhador pode solicitar retorno à sistemática saque-rescisão quando cumprir as condições aplicáveis, mas a mudança tem período de espera. Uma antecipação ativa também pode interferir no processo.
Quem pensa em trocar de emprego ou quer preservar acesso futuro ao saldo deve entender essa consequência antes de aderir.
Quando a antecipação pode fazer sentido?
- quando substitui uma dívida claramente mais cara;
- quando existe uma necessidade objetiva e o custo foi comparado;
- quando o trabalhador entende o bloqueio do FGTS;
- quando a perda de flexibilidade do saldo foi considerada;
- quando a proposta tem CET competitivo entre opções equivalentes.
Quando vale ter mais cautela?
Usar FGTS futuro para consumo por impulso ou despesas que poderiam esperar merece cuidado. O fato de não haver parcela mensal visível pode dar sensação de que o empréstimo “não pesa”, mas o custo aparece na redução do valor futuro disponível.
Evite contratar apenas porque a oferta apareceu no aplicativo. Anote quanto recebe hoje, quantos saques serão comprometidos e qual será o custo total.
Checklist antes de confirmar
- Confirme há quanto tempo aderiu ao saque-aniversário.
- Veja quantos saques anuais serão antecipados.
- Confira o valor líquido liberado.
- Compare taxa e CET em mais de uma instituição.
- Entenda quanto do saldo ficará bloqueado.
- Releia as regras de demissão e retorno ao saque-rescisão.
- Guarde o contrato e a simulação.
Setembro de 2026 ainda está na regra dos cinco saques
Quem contratar em setembro está dentro do período em que podem ser antecipados até cinco saques anuais, respeitando limite de R$ 100 a R$ 500 por saque e as demais condições. A partir de 1º de novembro de 2026, o máximo previsto cai para três.
A antecipação do saque-aniversário FGTS pode ter custo inferior a créditos sem garantia, mas isso não torna a decisão automática. Compare o CET, entenda o saldo bloqueado e pense no que você abre mão no futuro para receber o dinheiro agora.
Comentários (0) Postar um Comentário