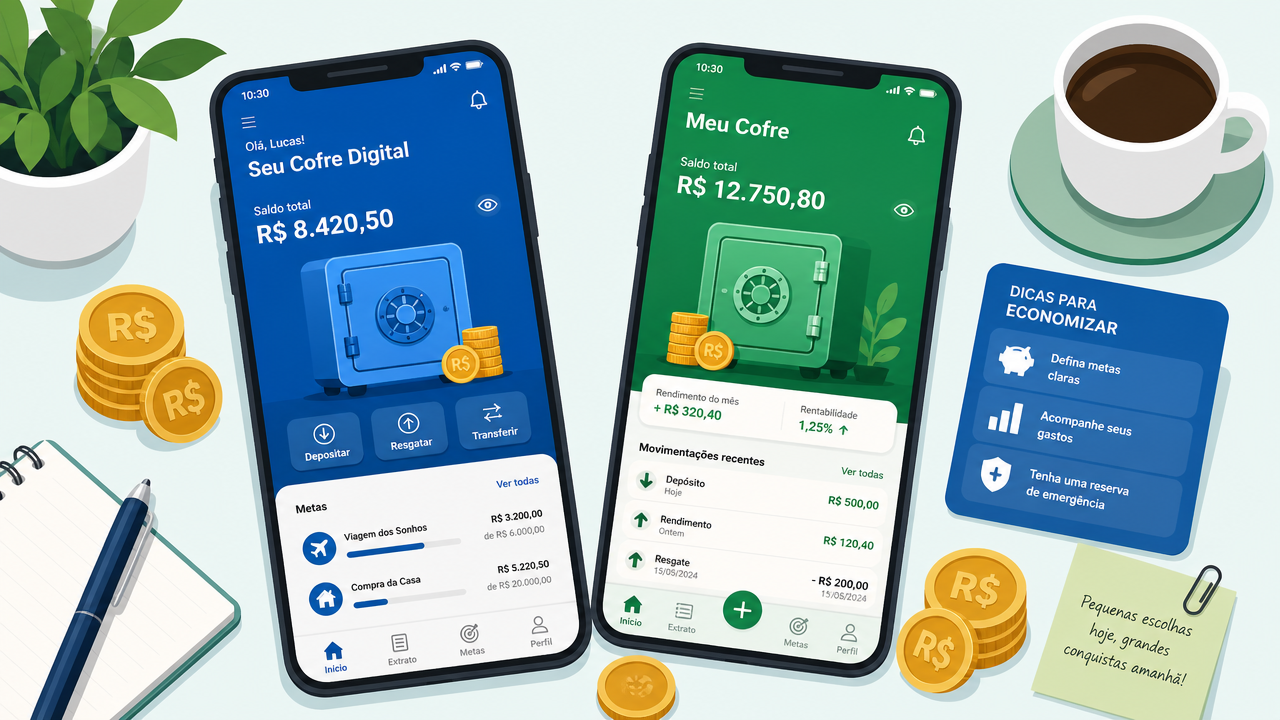
O hábito de separar dinheiro por objetivos deixou de depender de uma conta poupança tradicional. Aplicativos como Mercado Pago e PicPay oferecem Cofrinhos que organizam saldos para viagens, contas e emergências. O funcionamento visual é semelhante: escolher um nome, transferir uma quantia e acompanhar a evolução. Mas a comparação financeira exige observar qual produto recebe os valores, quando começa o rendimento e o que acontece se o dinheiro precisar voltar para a conta. Em 2026, ofertas promocionais de percentuais do CDI aparecem com frequência nas duas plataformas. Uma taxa maior pode exigir movimentação mensal, assinatura, limites de saldo ou outras condições. O Mercado Pago apresenta rendimento básico a partir de 100% do CDI e ofertas superiores mediante critérios; no PicPay, as condições dos Cofrinhos e do saldo remunerado não devem ser confundidas. O percentual anunciado hoje pode não valer para todo cliente nem para qualquer valor depositado.
O primeiro erro é comparar apenas o número do CDI
O CDI é uma referência diária de juros do mercado financeiro. Quando um produto promete 100% ou 115% do CDI, está informando uma proporção dessa taxa, não um retorno fixo de 100% ou 115% ao ano. O rendimento bruto acompanha mudanças nos juros. Para comparar os aplicativos, verifique a modalidade exata, a data de atualização da oferta e o tratamento do dinheiro aplicado.
O Mercado Pago informa que Cofrinhos podem render a partir de 100% do CDI, com vantagens para usuários que atendem a critérios como movimentação mensal ou serviços de assinatura. O percentual adicional pode atingir apenas uma parcela do saldo. Por isso, ler as regras de limite importa tanto quanto descobrir o número promocional. Um cliente com R$ 500 pode ter comportamento diferente de outro que pretende reservar R$ 30 mil.
E o PicPay? Cofrinho não é necessariamente igual ao saldo da conta
O PicPay oferece recursos de organização do dinheiro e produtos remunerados com regras próprias. A condição válida para um Cofrinho específico deve ser consultada no momento da aplicação, inclusive quanto à instituição emissora e à forma de remuneração. Não assuma que um anúncio do rendimento da carteira comum se aplica automaticamente aos Cofrinhos. Verifique a tela de detalhes antes de confirmar a transferência.
O mesmo cuidado vale para a liquidez. Um aplicativo pode permitir solicitar o resgate a qualquer hora, mas a efetivação do crédito ou o cálculo do rendimento pode seguir regras próprias. Para uma reserva de emergência, importa saber quando o dinheiro fica disponível para pagar uma conta, não apenas se aparece o botão “resgatar”. Teste com um valor pequeno antes de concentrar sua reserva de segurança.
| O que verificar | Mercado Pago | PicPay |
|---|---|---|
| Produto | Cofrinho e condições da oferta | Cofrinho específico e emissor |
| CDI | Taxa-base e eventuais bônus | Percentual exibido no aplicativo |
| Resgate | Disponibilidade e horário efetivo | Disponibilidade e horário efetivo |
| Impostos | Conforme produto e prazo | Conforme produto e prazo |
| Proteção | Analisar natureza jurídica do saldo | Verificar se há CDB e FGC aplicável |
Uma diferença pequena de taxa nem sempre vale esforço extra
Suponha, apenas como simulação ilustrativa, uma referência de CDI anual de 12%. Um saldo hipotético de R$ 1 mil por um ano teria rendimento bruto próximo de R$ 120 a 100% do CDI, antes das particularidades de cálculo e impostos. A 110% da referência, o valor aproximado seria R$ 132. A diferença de R$ 12 é relevante para algumas pessoas, mas não justifica assumir riscos indevidos nem pagar uma assinatura cara exclusivamente pelo bônus.
Esses números não representam a taxa atual do mercado nem projetam retorno garantido. Rendimentos reais dependem dos dias úteis, variação do CDI, eventuais limites e tributação. Se um produto estiver sujeito a Imposto de Renda regressivo, resgates em prazos diferentes podem produzir resultados líquidos distintos. Também pode haver IOF em operações de renda fixa resgatadas antes de trinta dias. Consulte o enquadramento do produto antes de usar a simulação para decidir.
O cuidado com garantia e instituição emissora
Nem todo saldo disponível em um aplicativo é um CDB. Em alguns casos, o dinheiro fica em conta de pagamento, com segregação patrimonial e regras diferentes da cobertura do Fundo Garantidor de Créditos. Em outros, pode haver um produto bancário elegível ao FGC, respeitados seus limites e condições. É incorreto generalizar proteção para toda uma carteira digital pelo fato de um de seus investimentos ter garantia.
Abra os documentos do Cofrinho para identificar o tipo de aplicação, emissor, remuneração e hipóteses de resgate. Se a proposta não deixar isso claro, procure informações nos canais oficiais e não aplique dinheiro de que dependa imediatamente. Esse procedimento é especialmente importante para quantias elevadas. Uma interface simples pode esconder estruturas financeiras diferentes, e a obrigação de entender onde o saldo fica não desaparece por causa da praticidade.
Resgate de emergência: faça perguntas antes de precisar
Imagine precisar do valor em um domingo à noite para um conserto urgente. O aplicativo mostra o saldo, mas isso não responde sozinho se o resgate pode ser transferido instantaneamente. Confirme disponibilidade de Pix, horário de processamento, limites de operação, medidas antifraude e eventuais bloqueios por segurança. É recomendável ter também uma pequena quantia acessível imediatamente em conta de uso cotidiano.
Para valores reservados a uma despesa futura, como o IPVA ou uma viagem, o prazo é mais previsível. Nesse cenário, pode valer comparar Cofrinhos com alternativas de renda fixa de liquidez conhecida. O ClickGrátis já explicou Tesouro Selic e CDB para reserva e as diferenças entre CDB a 100% do CDI e conta que rende automaticamente.
O aplicativo pode ajudar mais pelo hábito do que pela taxa
Um Cofrinho com nome e meta visível pode incentivar disciplina. A separação do dinheiro dificulta confundir o valor reservado com o saldo disponível para compras, mas não elimina gastos impulsivos. Configure aportes pequenos que caibam no orçamento e revise a meta mensalmente. Se uma condição promocional exige movimentar dinheiro de maneira artificial, avalie se não está criando trabalho apenas para receber alguns reais extras.
Quem já utiliza PicPay pode aprofundar o tema com o artigo sobre o rendimento do saldo no PicPay. Para escolher entre Cofrinhos, a comparação deve começar pelo valor que você pretende guardar e pelo prazo de uso. Depois vêm percentual efetivo, limite de remuneração, tributação, resgate e proteção. Nenhuma taxa promocional compensa desconhecer quando e como seu dinheiro poderá ser recuperado.
Comentários (0) Postar um Comentário