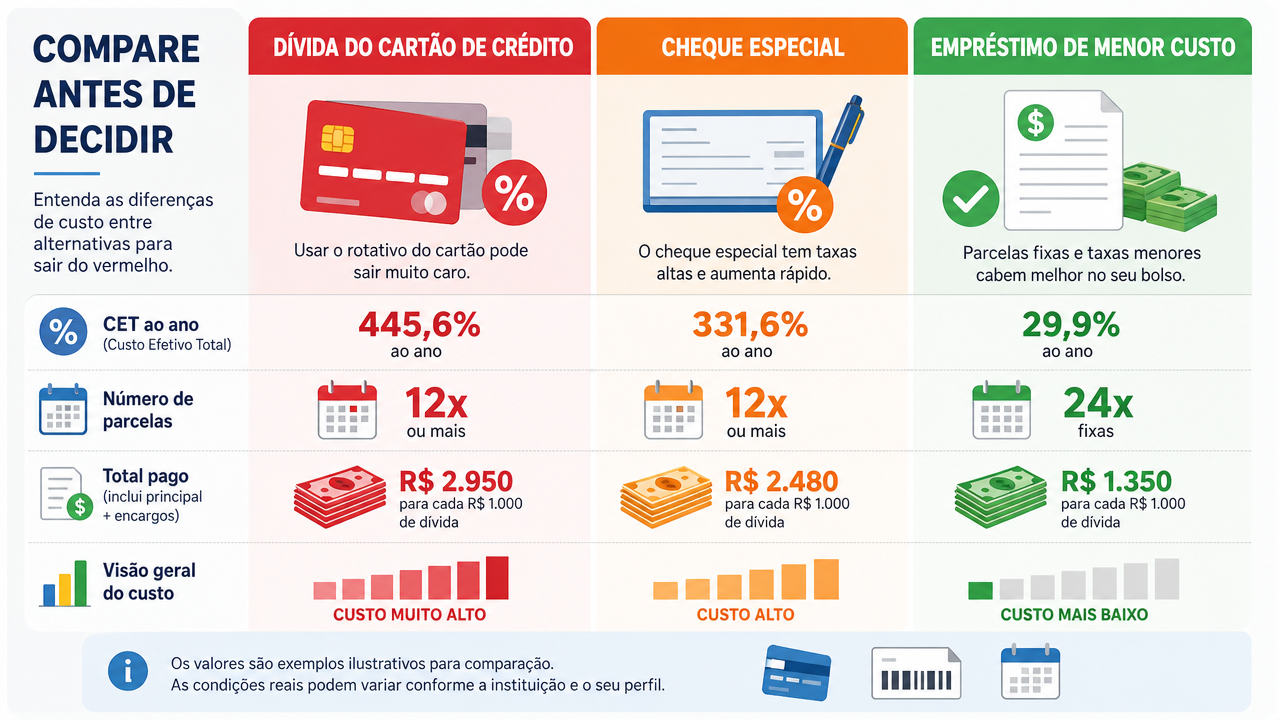
Trocar uma dívida cara por um empréstimo com juros menores pode reduzir o custo do crédito, mas a comparação não deve parar na taxa anunciada. Para saber se a troca realmente faz sentido, é essencial comparar CET, ou Custo Efetivo Total, das duas operações.
O CET reúne juros, tarifas, impostos e outras despesas cobradas na contratação. O Banco Central determina que essa informação seja apresentada pelas instituições justamente para facilitar a comparação entre propostas. Isso ajuda a evitar a armadilha de escolher um empréstimo que parece barato pela taxa mensal, mas termina mais caro por causa de custos adicionais ou prazo muito longo.
Comparar CET é mais importante do que olhar só os juros
Imagine duas ofertas. A primeira anuncia juros de 2,5% ao mês; a segunda, 2,7%. À primeira vista, a primeira parece melhor. Mas se ela incluir tarifa, seguro embutido ou outros custos, o CET pode acabar maior.
Por isso, peça sempre o CET anual e mensal antes de assinar. Ele resume o custo real daquela operação e permite comparar propostas que têm estruturas diferentes.
Quando trocar cartão ou cheque especial pode fazer sentido
Rotativo do cartão e cheque especial costumam estar entre as modalidades de crédito mais caras para o consumidor. Quando a dívida passa a se repetir mês após mês, trocar esse saldo por uma linha com parcelas definidas pode facilitar o controle do orçamento.
A ideia é simples: substituir uma dívida de custo alto e variável por outra de custo menor e prazo conhecido. Mas isso só funciona se o novo crédito realmente tiver CET inferior e se o consumidor parar de gerar nova dívida no cartão ou no limite da conta.
O que entra no CET
| Item | Entra no CET? |
|---|---|
| Juros | Sim |
| Tarifas da operação | Sim |
| Impostos | Sim |
| Seguros obrigatórios vinculados | Sim, quando fazem parte da contratação |
| Outras despesas cobradas do cliente | Sim |
Essa composição explica por que duas propostas com juros parecidos podem ter custos totais diferentes.
Prazo maior reduz parcela, mas pode aumentar o custo
Uma parcela menor costuma parecer mais confortável, porém o alongamento do prazo pode elevar bastante o total pago. Se o objetivo é sair de uma dívida cara, é importante encontrar equilíbrio entre uma parcela que cabe no orçamento e um prazo que não transforme o novo empréstimo em compromisso de vários anos.
Ao comparar, olhe três números: valor da parcela, quantidade de parcelas e total final pago.
Faça a conta antes de contratar
Suponha uma dívida de R$ 5 mil. Um empréstimo pode oferecer parcelas de R$ 550 por 12 meses, totalizando R$ 6.600. Outro pode cobrar R$ 360 por 24 meses, totalizando R$ 8.640.
A segunda opção pesa menos por mês, mas custa muito mais no fim. O exemplo mostra por que olhar apenas a parcela pode levar a uma decisão ruim.
Quitar a dívida antiga precisa fazer parte do plano
Se o empréstimo novo foi contratado para eliminar o rotativo do cartão ou cheque especial, o dinheiro deve ser direcionado para essa finalidade. Usar parte do valor para consumo e manter a dívida antiga aberta destrói a vantagem da operação.
Depois da quitação, também pode ser útil reduzir temporariamente o limite do cartão ou cheque especial para evitar que a dívida volte a crescer.
Compare propostas no mesmo dia
Taxas de crédito podem mudar conforme perfil, relacionamento com a instituição e condições de mercado. Quando possível, faça simulações no mesmo período e com o mesmo valor e prazo.
Isso deixa a comparação mais justa e evita escolher uma proposta antiga que já não representa as condições disponíveis.
Portabilidade e renegociação também podem entrar na conta
Nem sempre é necessário contratar um empréstimo totalmente novo. Dependendo do tipo de dívida, pode haver renegociação direta com o credor, parcelamento ou portabilidade para outra instituição.
O importante é comparar o custo total de cada alternativa, não apenas o nome do produto financeiro.
Checklist antes de refinanciar
- Confira o saldo exato da dívida atual.
- Peça o CET de cada proposta.
- Compare parcela, prazo e total pago.
- Veja se há seguro ou serviço adicional incluído.
- Calcule se a parcela cabe no orçamento sem depender de novo crédito.
- Use o valor para quitar a dívida cara.
- Evite voltar ao rotativo ou ao cheque especial.
Taxa menor nem sempre significa melhor negócio
Um empréstimo pode anunciar juros inferiores e ainda assim ter CET pouco competitivo por causa de outros encargos. Da mesma forma, uma proposta com parcela baixa pode esconder prazo muito longo.
Para trocar uma dívida cara por outra mais barata, o caminho mais seguro é comparar o CET, o total pago e o impacto mensal no orçamento. A troca só vale quando reduz de fato o custo e ajuda a encerrar o ciclo de endividamento — não quando apenas adia o problema.
Comentários (0) Postar um Comentário