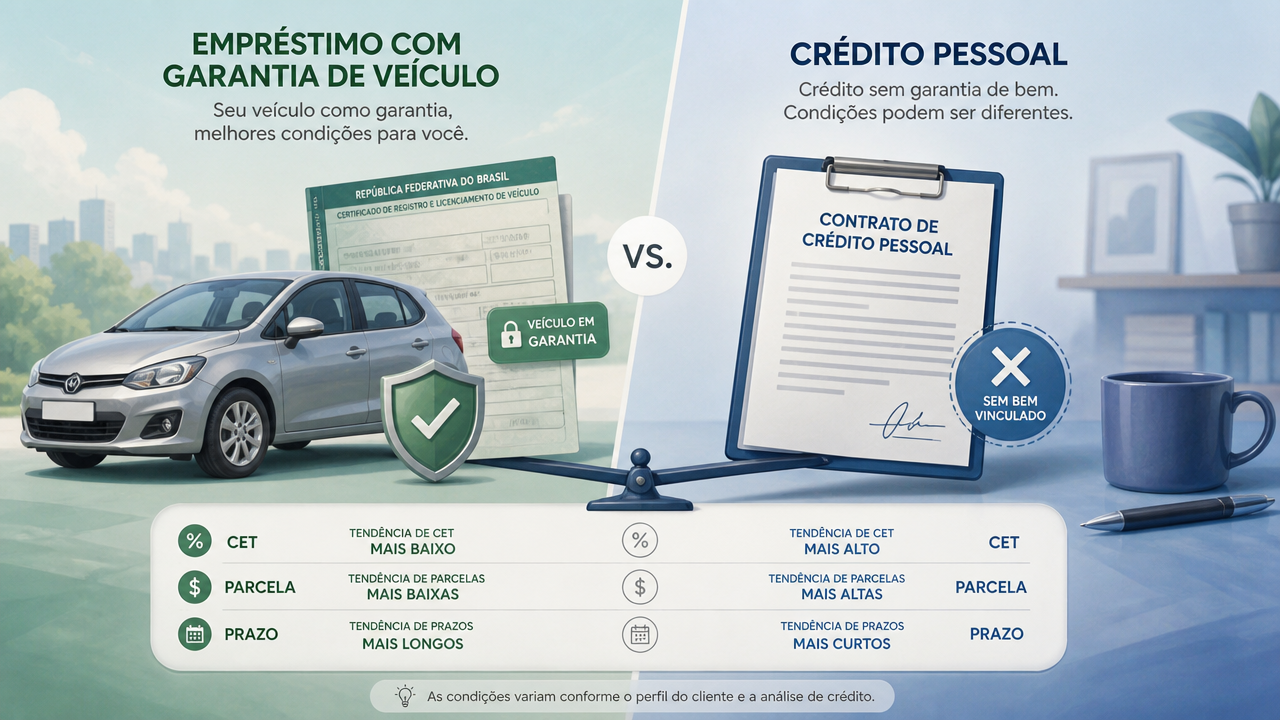
Empréstimo com garantia de veículo x crédito pessoal parece, à primeira vista, uma escolha simples: se uma opção cobra juros menores, ela deveria ser automaticamente melhor. Na prática, a comparação precisa incluir um ponto que muda todo o risco da operação. No crédito com garantia, o carro fica vinculado ao contrato. No crédito pessoal sem garantia, isso não acontece.
Essa diferença explica por que a taxa pode ser menor quando existe um veículo como garantia, mas também exige mais cuidado. Uma parcela aparentemente leve não deve esconder o prazo total, o Custo Efetivo Total (CET), as despesas do contrato e o que pode acontecer em caso de atraso.
Empréstimo com garantia de veículo x crédito pessoal: o que muda
Quando a instituição recebe um bem como garantia, o risco de crédito pode ser menor do que em uma operação sem garantia específica. Isso pode permitir juros mais baixos, prazos maiores ou valores mais altos, dependendo da política de cada instituição.
O veículo continua sendo usado pelo proprietário durante o contrato, mas fica vinculado à operação. O consumidor não está apenas contratando dinheiro: está colocando um patrimônio na relação de crédito.
Crédito pessoal é mais simples, mas pode custar mais
No crédito pessoal tradicional, a instituição avalia renda, histórico financeiro, relacionamento e outros critérios, mas normalmente não exige que um veículo seja oferecido como garantia específica. A contratação tende a ser mais simples.
Essa flexibilidade pode vir acompanhada de juros maiores. A taxa varia entre clientes e instituições, então comparar apenas anúncios não é suficiente.
Compare o CET, não apenas a taxa mensal
O Banco Central exige que contratos de crédito informem o Custo Efetivo Total. O CET reúne juros, tributos, tarifas e outras despesas da operação. É esse indicador que ajuda a comparar propostas com estruturas diferentes.
Uma oferta pode ter taxa mensal menor, mas incluir custos de avaliação, registro ou serviços associados. Dependendo da operação, a diferença real pode ser menor do que parecia na publicidade. Peça a informação do CET antes de contratar.
| Critério | Garantia de veículo | Crédito pessoal |
|---|---|---|
| Taxa de juros | Pode ser menor | Pode ser maior |
| Bem em garantia | Sim | Normalmente não |
| Prazo | Pode ser mais longo | Varia conforme oferta |
| Contratação | Pode exigir análise e registro do veículo | Geralmente mais simples |
| Risco patrimonial | Maior, pois há bem vinculado | Não há veículo específico em garantia |
A parcela menor pode esconder um prazo maior
Outro erro comum é escolher apenas pela parcela. Um empréstimo com garantia pode alongar o pagamento. Isso reduz o valor mensal, mas aumenta o tempo em que o orçamento fica comprometido.
Faça duas contas: quanto cabe por mês e quanto será pago no total. Uma parcela menor por muitos meses pode custar mais do que uma parcela maior por prazo menor.
O carro precisa estar quitado?
As regras variam por instituição. Muitas operações exigem veículo quitado e em nome do tomador, enquanto outras aceitam situações específicas. Também podem existir limites de idade do carro e percentual máximo do valor liberado.
O que acontece se houver atraso?
Em qualquer empréstimo, atraso gera encargos e pode afetar o histórico de crédito. Quando existe garantia, há uma consequência adicional possível: a instituição pode buscar os meios previstos no contrato e na legislação para executar a garantia.
Esse é o principal motivo para avaliar com cuidado uma dívida usando o carro. Se o veículo é essencial para trabalhar ou cumprir compromissos diários, o impacto de perder esse bem seria grande.
Quando a garantia pode fazer sentido
- Quando a diferença de CET em relação ao crédito pessoal é relevante.
- Quando a parcela cabe com folga no orçamento.
- Quando existe renda relativamente previsível durante o prazo.
- Quando o valor será usado para substituir uma dívida mais cara.
- Quando o consumidor entende claramente o risco sobre o veículo.
Mesmo nesses casos, vale comparar mais de uma instituição. O ClickGrátis já mostrou por que crédito com garantia e sem garantia podem ter custos finais diferentes.
Quando o crédito pessoal pode ser mais prudente
Uma taxa maior não significa que o crédito pessoal seja sempre pior. Para valor pequeno, prazo curto ou situação em que o carro é indispensável, evitar colocar o veículo em garantia pode ser coerente.
Também pode fazer sentido quando a diferença de CET é pequena. Assumir risco patrimonial para economizar pouco pode não compensar.
Faça uma simulação com quatro números
Antes de assinar, coloque lado a lado CET anual, valor total pago, parcela mensal e prazo. Esses dados mostram melhor a operação do que apenas a taxa destacada no anúncio.
Se houver garantia, acrescente uma pergunta: qual seria o impacto de perder o veículo se a renda cair e as parcelas deixarem de caber?
Qual opção escolher?
O empréstimo com garantia de veículo pode oferecer custo menor, mas exige aceitar um risco maior sobre um bem importante. O crédito pessoal tende a preservar o veículo fora da operação, embora a taxa possa ser mais alta.
A decisão depende da diferença real de CET, do prazo, da estabilidade do orçamento e da importância do carro na rotina. Taxa menor é relevante, mas não deve ser analisada isoladamente do risco que torna essa taxa possível.
Comentários (0) Postar um Comentário