Cartão consignado x cartão convencional no Banco PAN não é apenas uma comparação entre dois plásticos para fazer compras. A principal diferença está na forma de pagamento da fatura: no consignado, parte do valor pode ser descontada diretamente do benefício ou da folha; no convencional, o cliente administra o pagamento da fatura pelos meios normais.
Essa mudança afeta juros, elegibilidade, limite e organização do orçamento. O consignado pode ter condições de crédito mais baixas porque existe desconto automático, mas isso não significa que a fatura inteira será necessariamente quitada pela consignação.
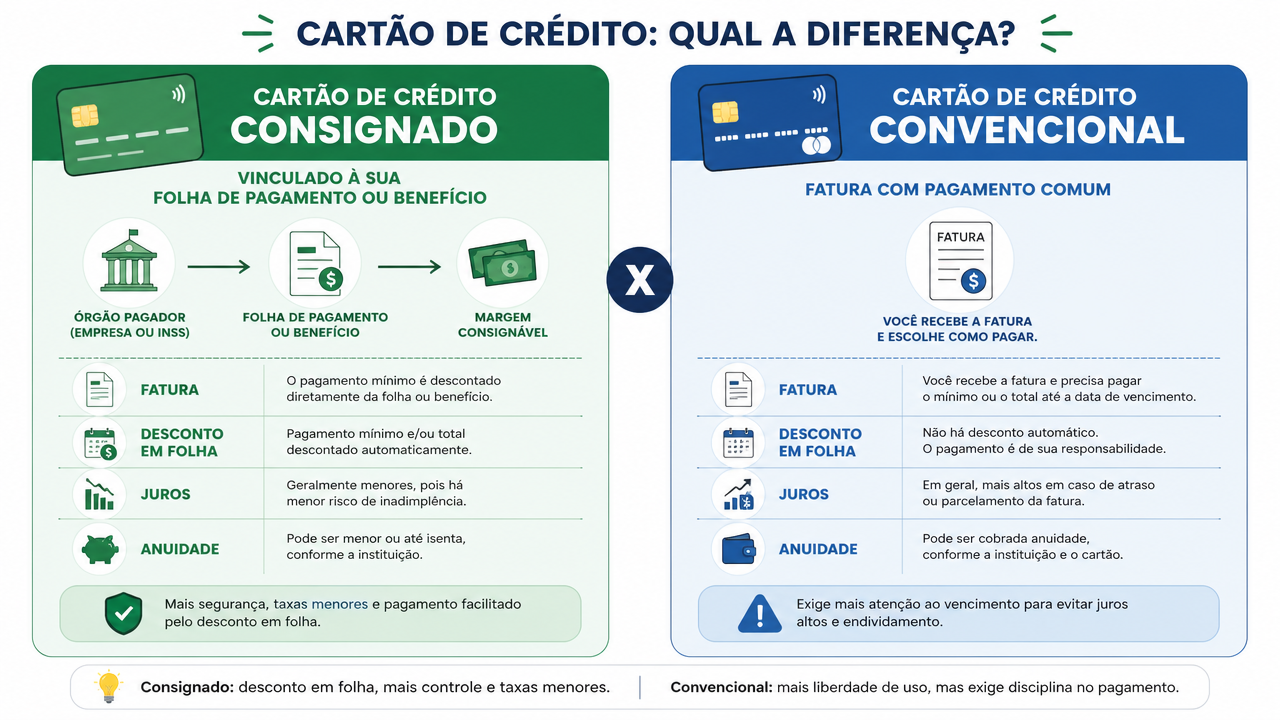
Cartão consignado x cartão convencional: diferença principal
| Critério | Cartão consignado PAN | Cartão convencional PAN |
|---|---|---|
| Pagamento | Parte da fatura pode ser descontada em folha ou benefício | Cliente paga a fatura pelos canais normais |
| Elegibilidade | Depende de público e convênio com margem consignável | Depende de análise de crédito |
| Juros | Tendem a ser menores que no cartão comum | Dependem da modalidade e do perfil |
| Anuidade | O PAN divulga opção consignada sem anuidade | Varia conforme o produto |
| Margem | Usa parte da margem consignável | Não utiliza margem consignável |
Como funciona o cartão consignado do PAN
O cartão consignado funciona para compras como um cartão de crédito, mas parte do pagamento da fatura é vinculada à folha ou ao benefício, conforme as regras da modalidade e a margem disponível.
O PAN informa que o produto é destinado a públicos elegíveis, como aposentados e pensionistas do INSS e servidores em convênios disponíveis. A contratação depende de análise e das regras aplicáveis a cada vínculo.
Desconto em folha não significa fatura totalmente paga
Esse é um dos pontos mais importantes. O valor descontado automaticamente pode representar apenas parte da fatura. Se o cliente gastar acima desse montante, precisa conferir o saldo restante e a data de vencimento.
Deixar saldo sem pagamento pode gerar encargos. Por isso, o cartão consignado não deve ser tratado como se a consignação eliminasse a necessidade de acompanhar a fatura.
No cartão convencional, o controle fica com o cliente
No cartão tradicional, não há desconto automático ligado à margem consignável. O consumidor recebe a fatura e escolhe pagar o total, parcelar conforme as opções disponíveis ou fazer pagamento parcial, observando custos e regras.
A vantagem é não comprometer margem de consignação. A desvantagem é que atraso, rotativo ou parcelamento podem ter custo elevado.
Por que os juros do consignado podem ser menores?
Como parte do pagamento está vinculada à renda recebida pelo cliente, a instituição reduz parte do risco de inadimplência. Isso costuma permitir juros mais baixos que os cobrados em cartões convencionais.
Mesmo assim, a comparação deve usar a taxa efetiva apresentada na contratação. Não existe uma taxa única válida para todos.
Anuidade precisa ser conferida por produto
A cartilha do cartão consignado PAN informa zero anuidade. No portfólio convencional, o banco possui produtos com condições diferentes; a tabela de tarifas mostra opções básicas sem anuidade e produtos diferenciados que podem ter cobrança.
Por isso, confira o nome exato do cartão oferecido e a tabela vigente.
Margem consignável muda o uso do crédito
O cartão consignado depende de margem disponível. Essa margem é um limite de comprometimento da renda e pode variar conforme o público e as regras em vigor.
Usar parte da margem no cartão pode reduzir espaço para outras operações consignadas. Pense se essa margem pode ser necessária para outro crédito no futuro.
Saque no cartão exige atenção
O PAN informa que o consignado pode permitir saque de parte do limite. Embora pareça simples, o saque é uma operação de crédito e precisa ser avaliado pelo custo total.
Confira taxa, valor liberado, forma de pagamento e impacto na fatura antes de usar.
Quando o convencional pode ser mais simples
- Quando você não pertence a um público elegível ao consignado.
- Quando não quer comprometer margem consignável.
- Quando costuma pagar a fatura integralmente.
- Quando prefere separar salário ou benefício da fatura.
- Quando o cartão oferecido tem custo adequado ao seu uso.
Quando o consignado merece ser avaliado
Ele pode interessar a quem é elegível, busca juros potencialmente menores e entende o desconto em folha.
Mas é preciso acompanhar o restante da fatura. O desconto automático reduz parte do risco para o banco, não elimina o risco de endividamento para o cliente.
O que conferir antes de aceitar a proposta
- Qual é o cartão exato oferecido.
- Se há anuidade.
- Qual taxa será aplicada ao saldo financiado.
- Quanto pode ser descontado em folha.
- Qual margem ficará comprometida.
- Como funciona o pagamento do restante da fatura.
- Quais são as regras para saque.
A diferença que mais muda o custo é a forma de pagamento
O cartão convencional dá mais autonomia sobre a fatura, mas pode ficar caro quando entra no rotativo ou parcelamento. O consignado tende a oferecer condições mais baixas, porém vincula parte do pagamento à renda e utiliza margem consignável.
Antes de escolher um cartão PAN, compare a proposta concreta para o seu perfil. Mais importante do que o nome da modalidade é entender quanto será descontado, quanto ainda precisará ser pago e qual será o custo se a fatura não for quitada integralmente.
Comentários (0) Postar um Comentário